航運市場的定價難點,在于綜合指數能夠指示趨勢,卻無法直接替代不同航線和不同船型的利潤情況。上海航運交易所公布的11月13日上海出口集裝箱運價指數SCFI收于3572.33點,較上期下降61.12點,約跌1.7%。中國出口集裝箱運價綜合指數CCFI報1919.27點,較上周下降0.3%。股價相對平穩與即期運價回落同時出現,顯示投資者已開始區分短期價格波動和企業全年現金流。
航線之間的走勢并不一緻。11月13日CCFI歐洲航線下跌約0.7%,美西和美東航線分别下跌約0.7%,而澳新航線上升約6.6%、地中海航線上升約1.3%。11月16日發布的上海出口集裝箱結算運價指數則顯示,歐洲航線報2289.56點,較上期升4.1%;美西航線報4709.37點,較上期跌2.7%。即期報價和結算指數反映的業務口徑不同,投資者需要避免将兩者直接相減或把單一航線指标外推至整體航運收入。
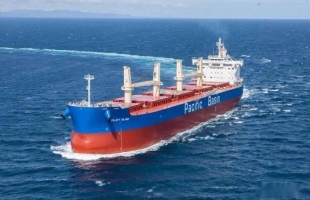
對于班輪公司,船舶投放量、裝載率、燃油價格和航線長度共同決定盈利。一條遠洋航線即使運價回落,隻要船舶利用率提高、空箱調配和港口周轉效率改善,單位箱成本仍可能下降;反之,運價看似堅挺,如果港口擁堵、繞航和保險成本上升,利潤率也未必同步提升。大型航運企業通常同時持有長協合同和即期運價客戶,收入确認存在滞後。研究公司業績時,應分開跟蹤長協重簽價格、即期箱量以及租船成本。
航運股還面臨供給周期的壓力。集裝箱船的訂造與交付通常跨越多個年度,航運公司在景氣高點安排擴船,可能在需求放緩時面對新增運力集中投放。新的環保标準和老舊船舶退出有助于部分運力更新,但不能保證所有航線供需始終緊平衡。投資者可關注全球在手訂單相對于現有運力的比例、老舊船拆解速度、幹線和支線運力重新分配,以及地緣局勢改變航道後對實際可用運力的影響。
港口運營商與遠洋班輪公司的收益來源也不同。港口企業更看重吞吐量、裝卸費率、倉儲及增值服務收入,盈利受當地貿易量和資本開支影響;班輪公司對運價變動更加敏感。若整體運價下行但出口貨量依然強勁,港口企業未必與班輪公司同步承壓。貨代、物流園和航運租賃企業又分别對應不同環節,市場常見的整體航運概念上漲,不能替代分業務估算。
中國10月出口保持較快增長,為運量提供一定背景支持,但出口總額不能直接換算為集裝箱船運需求。貨物體積、貿易目的地、散雜貨比例及提前備貨都會影響實際箱量。下一階段應重點核對SCFI與CCFI的不同口徑、歐洲和美線結算運價、港口吞吐量及船隊運力利用率,并結合公司現金流和資本開支判斷估值。航運闆塊的研究核心,是将運價指數拆解為裝載率、合同結構與成本曲線,而不是簡單追逐運價漲跌。
集運期貨和即期市場價格的差異,還提醒投資者關注對沖工具與會計确認。某些船公司可以通過運價期貨或長期客戶合同減少短期價格波動,但衍生工具結算損益、現貨運費和航線實際運輸收入并不一定在同一期間确認。分析季度盈利時,需要把已鎖定合約、可交易即期運力和新增交付船舶分開估算。對港口企業而言,應同時跟蹤每箱裝卸收入和集裝箱周轉效率;對班輪企業,則應比較單位載箱成本、燃油費用和船舶租金。與其依據指數單周反彈提高估值,不如觀察連續數周的裝載率及企業對下一季度運價的最新指引。不同公司的船隊自有比例和美元融資敞口,也可能在運價相同時形成明顯的利潤差異。
海運保險費用與船用燃料價格還可能改變不同航線的實際成本,需要結合船隊航線布局評估。