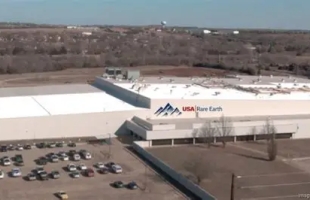
USA Rare Earth(USAR.US)第三季度迎來業務鍊條上的重要進展,但财務報表仍顯示公司處于大規模建設和投入階段。公司11月9日公布,2026年9月在俄克拉荷馬州Stillwater磁體工廠實現首批钕鐵硼磁體商業銷售,首批産品為燒結钕鐵硼磁體塊,客戶為一家高性能材料制造企業。公司還在科羅拉多州Wheat Ridge取得輕稀土和重稀土氧化物樣品,并于10月取得钇氧化物樣品;9月完成與Serra Verde的組合交易,10月開始商業規模發運,11月開始銷售混合稀土碳酸鹽。對一家希望覆蓋礦山、分離、金屬、合金和磁體制造的企業而言,首批商業磁體銷售是垂直整合戰略從建設走向交付的裡程碑。
稀土産業鍊的競争焦點不隻在礦山資源,還包括分離提純、金屬加工、合金配方和高性能永磁體制造。钕鐵硼磁體廣泛應用于電動車驅動電機、風電、工業自動化、機器人和國防裝備。美國及其盟友希望建立亞洲以外的稀土供應鍊,降低關鍵材料在單一地區的集中度。USA Rare Earth通過整合Serra Verde資源、Wheat Ridge氧化物生産和Stillwater磁體制造,試圖把原料優勢轉化為高附加值産品。但各環節需要不同工藝能力,礦石品位、回收率、分離成本、能源消耗和客戶認證都會影響最終競争力。
公司當前的主要任務是把不同階段的資産整合成穩定的商業運營體系。Stillwater磁體工廠名義産能為每年600噸,首條磁體精加工線已安裝,第二條精加工線預計在2026年底前安裝;公司還在南卡羅來納州Blacksburg啟動新的金屬及磁體設施建設。Serra Verde的優化擴建項目第一階段已經完成,并開始商業規模發貨。産能建設能夠提升供應鍊控制力,但新工廠需要經曆設備調試、産品良率提升、客戶驗證和訂單爬坡,短期内固定成本和折舊費用可能先于收入增長。
第三季度财務數據提醒市場,不應把會計淨利潤轉正誤讀為主營業務已經盈利。公司第三季度歸屬于股東的報告淨利潤為1,171萬美元,但經調整淨虧損達到1.256億美元;兩者差異主要與金融工具公允價值變動有關。第三季度公允價值變動帶來約1.366億美元的收益,屬于非現金項目,不代表磁體銷售和礦山運營已經産生相同規模的經營利潤。前三季度經營活動現金淨流出約2.19億美元,9月底現金及受限現金約11.64億美元。現金儲備能夠支持建設計劃,但持續投資仍需關注資本開支、融資需求和項目回報。
USA Rare Earth的長期價值取決于能否形成穩定的客戶合同和可持續的單位經濟性。首批磁體銷售說明産品已進入商業交付階段,但單批次銷售并不足以證明産能利用率、良率和成本達到行業競争水平。投資者應跟蹤Serra Verde原料供應、氧化物産量、磁體工廠産能利用率、客戶認證、産品售價、毛利率和經營現金流。美國本土稀土供應鍊建設具有戰略意義,也可能獲得政府和産業客戶支持,但政策支持不能替代商業競争力。若公司能夠按計劃擴大磁體産能并獲得長期客戶訂單,垂直整合有機會提高産品附加值;若建設延期、良率爬坡慢或資金消耗高于預期,盈利兌現時間仍可能延後。 USA Rare Earth要實現從資源到磁體的完整閉環,還需要證明每個環節都具備成本競争力。礦山和分離業務決定原料來源,氧化物及金屬加工決定純度和穩定性,磁體工廠則要通過下遊客戶認證并滿足批量交付要求。首批商業銷售是積極進展,但仍需觀察産品良率、單位制造成本和客戶重複訂單。若美國本土客戶願意為供應鍊安全支付合理溢價,企業有機會建立長期合同;若成本差距過大,仍需要政府項目、技術升級或規模擴張來改善經濟性。 磁體工廠的持續銷售、客戶複購和産能利用率,比首批銷售公告更能說明商業化進展。公司還需控制建設支出,避免在訂單尚未穩定時過快擴大産能。