11月3日,秦港股份(03369.HK)披露籌劃收購河北港口集團持有的四家曹妃甸港口企業股權,拟通過發行股份及支付現金方式完成交易,并募集配套資金。拟收購股權分别包括唐山曹妃甸實業港務25%、國投曹妃甸港口24%、華能曹妃甸港口28.2328%,以及唐山曹妃甸煤炭港務6%。A股股票安排于11月4日複牌,具體交易價格尚未确定,後續仍需履行董事會、股東會及監管審批程序。對港股市場來說,交易焦點不是簡單增加幾項港口資産,而是觀察河北港口集團如何在同一區域内調整資産歸屬、業務分工和資本結構,使上市公司在主要散貨港區的經營權益更加集中。
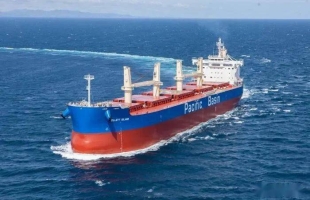
港口行業的經濟特征決定了區域布局具有特殊價值。散貨港口的碼頭泊位、鐵路接駁、堆場、疏港道路和裝卸設施往往需要長期資本投入,單一港區資産如果由不同主體分散經營,可能出現重複建設、調度協調成本和服務标準不一等問題。曹妃甸承擔煤炭、金屬礦石等大宗散貨的裝卸和堆存業務,與秦港股份現有港口業務存在一定關聯。通過增加同一港區的股權權益,公司可能在航線組織、船舶靠泊、鐵路運輸和客戶服務上獲得更高的管理協同程度。但在少數股權收購情形下,上市公司未必擁有對每一家标的企業的完整控制權,協同效益還取決于治理安排、股東協議及實際運營協調能力。
交易本身還涉及關聯交易和融資結構問題。上市公司拟向控股集團購買資産,估值公允性、盈利承諾安排、資産負債情況以及關聯方交易定價,均需要在後續重組文件中詳細披露。使用股份作為部分對價,能夠降低一次性現金支付壓力,但可能稀釋原有股東權益;使用現金則會影響公司資金儲備和融資安排。由于目前尚未确定交易價格,市場不能據此計算最終每股收益增厚,也不能将四家标的公司全部收入機械并入上市公司。尤其需要厘清标的股權比例所對應的投資收益、是否涉及控制權變化,以及相關港口資産的折舊、資本開支與分紅能力。
秦港股份此前披露,2026年前三季度營業收入約53.03億元人民币,同比增長約1.75%,歸母淨利潤約13.96億元,同比增長約0.42%。這說明集團當前利潤增長并不迅速,新增港口權益若想改善回報,需要與現有資産在成本效率或業務結構上形成更實質的改變。港口吞吐量往往受到煤炭需求、鋼鐵行業生産、區域運輸方式和大宗商品貿易變化影響,擴大資産規模可能提高服務覆蓋,但也會使上市公司承擔更多周期性需求。對投資者而言,資産注入是否帶來高質量利潤,仍需結合标的企業曆史盈利、經營現金流和項目利用率判斷。
從長期看,港口上市公司的價值不僅來自吞吐量,也來自基礎設施利用效率、區域物流網絡和資本紀律。若交易完成後能優化碼頭調度、減少管理重複并增強議價能力,港區一體化可能改善利潤質量;若僅增加權益資産而缺乏運營整合,則投資收益可能更多取決于周期變化。11月4日複牌提供了市場重新評價交易的窗口,但最終投資判斷應以正式重組報告和審計評估結果為基礎,特别關注交易對價、融資規模、股權稀釋及未來分紅政策。
港口業務還涉及綠色運營與能效管理。裝卸設備電動化、港區鐵路運輸效率和船舶靠泊調度能夠影響長期運營成本,但相關項目需要設備投資和持續維護,不能因為資産整合就自動産生減排收益。若上市公司後續推動港區一體化,還應對不同碼頭的資源配置和固定資産投入作出明确安排。港口企業在滿足區域物流需求的同時,必須以穩定現金回收覆蓋更新改造和股東分紅,才能真正發揮基礎設施資産的價值。