優地機器人(03231.HK)近日交出登陸港交所後的首份中期成績單。财報顯示,公司2026年上半年實現營業收入1.54億元,同比增長12.4%,其中清潔機器人業務收入同比暴增184.2%,RaaS機器人即服務業務同比增長35.6%,成為整份财報中最亮眼的兩條增長曲線。
作為全場景商用服務機器人第一股,優地機器人此份中報的市場意義在于,在AI機器人概念股普遍停留在講故事階段的當下,公司用一份收入結構持續優化、多場景落地加速的财報,初步驗證了硬件加軟件加服務一體化商業模式的可行性。當然,淨虧損同比擴大81%至7996萬元的事實也提醒市場,優地的盈利拐點仍未到來,商業化驗證遠未到蓋棺定論之時。
一、收入結構劇變,清潔機器人接棒配送成為第一增長引
複盤優地機器人的業務演進路徑,其增長動能的切換脈絡在中報中體現得淋漓盡緻。曾幾何時,酒店配送機器人是優地的基本盤。但2026年上半年,清潔機器人業務以184.2%的同比增速後來居上,成為拉動營收增長的核心力量。這一爆發并非偶然,而是公司多年技術複用與場景卡位的必然結果。
從落地案例看,公司清潔機器人優小姑系列的戶外型号C50成功中标新一線城市地鐵站清潔服務項目,标志着其室内外一體化解決方案正式通過大型公共交通樞紐的場景驗證。要知道,地鐵清潔場景對機器人的續航能力、戶外環境适應性、多機協同調度均提出極高要求,能夠中标此類項目,本身就是對産品力的背書。此外,無人零售系列優小蜂亦實現58.9%的增長,高附加值的H8型号有效拉高了整體平均售價。
從行業層面看,這一增長踩準了賽道輪動的節奏。弗若斯特沙利文數據顯示,國内商用服務機器人滲透率目前僅2.9%,2025至2030年行業複合增速預計達25.9%。按2025年收入計,優地機器人已是中國第三大商用服務機器人供應商,市場份額8.9%,同時位列商用配送機器人第三,份額9.8%,商用清潔機器人第四,份額8.8%。在滲透率低、增速快、格局尚未固化的藍海市場中,頭部玩家的卡位優勢正在轉化為收入端的持續兌現。
但需要客觀指出的是,增長的量與質之間仍存在落差。上半年公司毛利率為11.1%,同比下降5.1個百分點,毛利額同比下滑23%,反映出硬件價格競争的壓力以及産品結構變化帶來的短期陣痛。整機銷售毛利率僅8.3%,在行業内卷加劇的背景下,純硬件業務的盈利空間正在被持續壓縮,這也恰恰解釋了公司為何将戰略重心押注于服務化轉型。
二、RaaS模式跑通,從賣機器到賣服務的商業模式躍
如果說清潔機器人的高增長是量的故事,那麼RaaS業務的持續放量,才是優地機器人估值邏輯中質的變化。
所謂RaaS,即機器人即服務,客戶無需一次性購買設備,而是按使用量付費,清潔場景按工時計費,配送場景按訂單計費。這一模式的價值在于雙向重構。對客戶而言,将機器人的資本性開支轉化為運營性支出,大幅降低了嘗鮮門檻。對優地而言,則跳出了一次性硬件交付的收入模式,獲得可持續的經常性現金流。
數據層面的驗證頗具說服力。公司RaaS業務收入從2023年的930萬元增長至2025年的4990萬元,兩年間增長4.3倍。更關鍵的是,該業務毛利率從負122.2%大幅修複至5.1%,從深度虧損到轉正,意味着RaaS已經跨過了規模經濟的盈虧平衡點,商業模型本身是成立的。2026年上半年,RaaS收入達2650萬元,同比增長35.6%,占總營收比重提升至17.2%,經常性收入的存在,讓公司的現金流質量與收入的可預測性顯著優于純硬件同行。
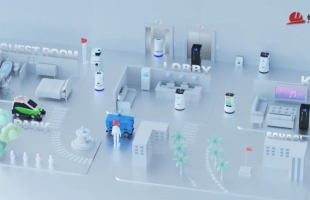
支撐這一模式落地的,是公司雲邊協同的技術架構。邊緣端負責機器人實時導航與環境感知,保障現場作業穩定。雲端負責多機集群調度、遠程運維與數據疊代,支撐大規模機器人同步開展服務。多場景運營沉澱的運行數據持續反哺算法升級,形成數據與産品互相增益的正向循環,這也是RaaS模式能夠持續降本增效的技術底座。
三、虧損擴大與研發加碼,一場以長期壁壘換短期利潤的戰略豪賭
盡管收入端的答卷足夠亮眼,但利潤端的表現依然給市場潑了一盆冷水。上半年公司淨虧損7996萬元,同比擴大81%,主要源于研發開支的大幅增加以及上市相關一次性費用。
其中研發開支5110萬元,同比增長38%,重點投向VLM雲視覺語言模型、具身智能應用與算力建設。在AI技術疊代速度決定生死的機器人賽道,這筆投入并非可有可無的選項,而是維持競争力的剛性支出。清潔與配送機器人的底層感知與運動控制技術高度同源,跨場景複用的能力使優地從酒店延伸至地鐵站、醫院等多元場景,邊際擴張成本遠低于單一場景玩家,這背後正是持續研發投入的成果。
風險層面同樣需要正視。公司前五大客戶收入占比高達83.2%,對頭部客戶依賴度較高。應收賬款周轉天數拉長至181天,回款壓力有所顯現。硬件價格戰對毛利率的侵蝕短期内難以緩解,海外市場拓展亦存在不确定性。這些因素共同決定了,優地的盈利之路仍是一場持久戰。
結語
優地機器人的首份中報,展現了一家商用服務機器人公司從硬件制造商向AI服務運營商蛻變的清晰路徑。清潔機器人184.2%的現象級增長驗證了場景卡位的成功,RaaS模式的盈利修複則驗證了商業模式的成立,二者共同構築了公司區别于純概念型機器人标的的基本面底色。
但淨虧損的擴大、毛利率的承壓與客戶集中度的隐憂,也如實勾勒出一家成長期公司的真實處境。接下來的關鍵觀察點在于三個維度,RaaS收入占比能否持續提升并帶動整體毛利率修複,清潔機器人能否在地鐵等标杆項目的示範效應下加速放量,以及日韓海外市場能否成功複制國内模式,打開第二增長曲線。
在滲透率不足3%、年複合增速超過25%的行業藍海中,優地機器人已經拿到了一張頭部玩家的船票。至于這艘船最終能駛多遠,答案将寫在下一份财報裡。